Domain usnb.de kaufen?
Wir ziehen mit dem Projekt
usnb.de um.
Sind Sie am Kauf der Domain
usnb.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain usnb.de kaufen?
Kann man aus einem Riester Vertrag Geld entnehmen?
Kann man aus einem Riester Vertrag Geld entnehmen? Ja, grundsätzlich ist es möglich, aus einem Riester Vertrag Geld zu entnehmen. Allerdings gibt es bestimmte Voraussetzungen und Regelungen, die beachtet werden müssen. Zum Beispiel können nur in bestimmten Fällen wie bei der Renteneintrittsalter oder bei finanzieller Notlage Geld entnommen werden. Zudem müssen die entnommenen Beträge in der Regel versteuert werden und können zu einer Kürzung der staatlichen Förderung führen. Es ist daher ratsam, sich vor einer Entnahme ausführlich über die Bedingungen und Konsequenzen zu informieren. **
Wird Riester versteuert?
Ja, Riester-Renten müssen im Alter versteuert werden. Die eingezahlten Beiträge sind steuerlich gefördert, daher müssen im Rentenalter die ausgezahlten Beträge versteuert werden. Die Höhe der Steuern hängt vom individuellen Steuersatz ab. Es gibt jedoch auch einen steuerfreien Anteil, der je nach Rentenbeginn variiert. Es ist ratsam, sich vor Abschluss eines Riester-Vertrags über die steuerlichen Aspekte zu informieren. **

Ähnliche Suchbegriffe für Riester
Top-Angebote
Produkte zum Begriff Riester:
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer ist Riester fähig?
Riester-fähig sind grundsätzlich alle Personen, die in der gesetzlichen Rentenversicherung pflichtversichert sind oder bestimmte Voraussetzungen erfüllen. Dazu gehören beispielsweise Arbeitnehmer, Beamte, Selbstständige und geringfügig Beschäftigte. Auch Ehepartner von Riester-Sparern können unter bestimmten Bedingungen von der Förderung profitieren. Es ist wichtig, dass man über ein ausreichendes Einkommen verfügt, um die erforderlichen Eigenbeiträge leisten zu können. Zudem sollte man sich über die langfristigen Verpflichtungen und Bedingungen des Riester-Vertrags im Klaren sein, bevor man sich für diese Form der Altersvorsorge entscheidet. Es empfiehlt sich, vor Abschluss eines Riester-Vertrags eine individuelle Beratung in Anspruch zu nehmen, um sicherzustellen, dass man die Förderung optimal nutzen kann. **
-
Wie hoch Steuervorteil Riester?
Der Steuervorteil bei Riester-Verträgen hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Einkommen, der Höhe der Beiträge und dem Familienstand. Grundsätzlich können Riester-Sparer ihre Beiträge bis zu einer bestimmten Höhe steuerlich absetzen. Dieser Höchstbetrag liegt für Singles bei 2.100 Euro und für Verheiratete bei 4.200 Euro pro Jahr. Der Steuervorteil ergibt sich aus dem persönlichen Steuersatz, zu dem die ersparten Beiträge hinzugerechnet werden. Es lohnt sich daher, individuell zu prüfen, wie hoch der Steuervorteil bei einem Riester-Vertrag ausfällt. **
-
Welches Einkommen für Riester?
Welches Einkommen für Riester? Riester-Verträge sind für Personen mit einem Einkommen gedacht, das über der sogenannten Grundzulage liegt. Das bedeutet, dass Arbeitnehmer, Selbstständige oder Beamte, die rentenversicherungspflichtig sind, in der Regel von den Vorteilen einer Riester-Rente profitieren können. Es gibt jedoch auch spezielle Regelungen für Geringverdiener und Nichterwerbstätige, die es diesen Personengruppen ermöglichen, von staatlichen Zulagen und Steuervorteilen zu profitieren. Es ist daher ratsam, sich individuell beraten zu lassen, um festzustellen, ob man die Voraussetzungen für einen Riester-Vertrag erfüllt. **
-
Wer ist Riester berechtigt?
Wer ist Riester berechtigt? Riester-Förderung können grundsätzlich alle Personen in Anspruch nehmen, die rentenversicherungspflichtig sind oder in der gesetzlichen Rentenversicherung pflichtversichert sind. Dazu zählen Arbeitnehmer, Beamte, Selbstständige und auch geringfügig Beschäftigte. Auch Personen, die nicht rentenversicherungspflichtig sind, können unter bestimmten Voraussetzungen Riester-Verträge abschließen, zum Beispiel Hausfrauen oder Studenten. Es gibt jedoch Einkommensgrenzen, die beachtet werden müssen, um Riester-Zulagen zu erhalten. **
Wann lohnt sich Riester?
Riester lohnt sich vor allem für Personen, die über ein regelmäßiges Einkommen verfügen und in die gesetzliche Rentenversicherung einzahlen. Auch für Familien mit Kindern kann sich Riester lohnen, da es zusätzliche staatliche Zulagen gibt. Zudem profitieren Selbstständige und Freiberufler von den steuerlichen Vorteilen der Riester-Rente. Generell lohnt sich Riester für alle, die ihre gesetzliche Rente aufstocken möchten und von den staatlichen Förderungen profitieren wollen. Es ist jedoch wichtig, die individuelle Situation und die langfristigen Ziele zu berücksichtigen, um zu entscheiden, ob sich Riester für einen persönlich lohnt. **
Wann entfällt Kinderzulage Riester?
Die Kinderzulage beim Riester-Sparen entfällt, wenn das Kind das 25. Lebensjahr vollendet hat. Ab diesem Zeitpunkt wird die Zulage nicht mehr gewährt. Es gibt jedoch Ausnahmen, zum Beispiel wenn das Kind sich in einer Ausbildung oder im Studium befindet. In diesem Fall kann die Kinderzulage bis zum 25. Geburtstag weiterhin gezahlt werden. Es ist wichtig, die entsprechenden Nachweise rechtzeitig bei der Zulagenstelle einzureichen, um die Zulage weiterhin zu erhalten. Es empfiehlt sich, sich frühzeitig über die genauen Voraussetzungen und Fristen zu informieren, um keine Zulagen zu verlieren. **
Top-Angebote
Produkte zum Begriff Riester:
-
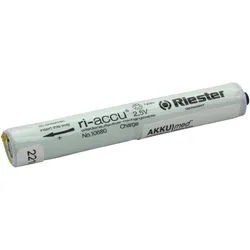
Riester Original NiMH Akku ri-accu 10680, Batterien + AkkusDer Original NiMH Akku ri-accu 10680 ist eine zuverlässige Energiequelle, die speziell für den Einsatz in Batteriegriffen konzipiert wurde. Mit einer Spannung von 2,5 Volt und einem Gewicht von 0,054 kg bietet dieser Akku eine optimale Leistung für Geräte, die AA Batterien benötigen. Die Abmessungen des Akkus betragen etwa 88 mm in der Länge, 47 mm in der Breite und 119 mm in der Höhe, was ihn zu einer kompakten und praktischen Lösung für verschiedene Anwendungen macht. Der NiMH-Akkutyp zeichnet sich durch eine hohe Energiedichte und eine lange Lebensdauer aus, was ihn zu einer umweltfreundlichen Alternative zu herkömmlichen Batterien macht. Dieser Akku ist ideal für den Einsatz in Geräten, die eine konstante und zuverlässige Stromversorgung erfordern. Der Original NiMH Akku ri-accu 10680 ist somit eine ausgezeichnete Wahl für alle, die Wert auf Qualität und Leistung legen.57,16 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Riester Original NiMH Akku ri-accu 10681, Batterien + AkkusDer Original NiMH Akku ri-accu 10681 ist ein leistungsstarker Akku, der speziell für die Verwendung in Batteriegriffen des Typs C, wie den Modellen 10670 und 10671, konzipiert wurde. Mit einer Spannung von 2,5 Volt bietet dieser Akku eine zuverlässige Energiequelle für verschiedene Geräte. Die kompakten Abmessungen von 105 mm in der Länge und 30 mm im Durchmesser machen ihn zu einer praktischen Wahl für Anwendungen, bei denen der Platz begrenzt ist. Mit einem Gewicht von nur 0,098 kg ist der Akku leicht und einfach zu handhaben. Der NiMH-Akkutyp gewährleistet eine hohe Energiedichte und eine lange Lebensdauer, was ihn ideal für den Einsatz in Geräten macht, die eine konstante und zuverlässige Stromversorgung benötigen. Insgesamt ist der Original NiMH Akku ri-accu 10681 eine ausgezeichnete Wahl für alle, die auf der Suche nach einer effizienten und langlebigen Energiequelle sind.78,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man aus einem Riester Vertrag Geld entnehmen?
Kann man aus einem Riester Vertrag Geld entnehmen? Ja, grundsätzlich ist es möglich, aus einem Riester Vertrag Geld zu entnehmen. Allerdings gibt es bestimmte Voraussetzungen und Regelungen, die beachtet werden müssen. Zum Beispiel können nur in bestimmten Fällen wie bei der Renteneintrittsalter oder bei finanzieller Notlage Geld entnommen werden. Zudem müssen die entnommenen Beträge in der Regel versteuert werden und können zu einer Kürzung der staatlichen Förderung führen. Es ist daher ratsam, sich vor einer Entnahme ausführlich über die Bedingungen und Konsequenzen zu informieren. **
-
Wird Riester versteuert?
Ja, Riester-Renten müssen im Alter versteuert werden. Die eingezahlten Beiträge sind steuerlich gefördert, daher müssen im Rentenalter die ausgezahlten Beträge versteuert werden. Die Höhe der Steuern hängt vom individuellen Steuersatz ab. Es gibt jedoch auch einen steuerfreien Anteil, der je nach Rentenbeginn variiert. Es ist ratsam, sich vor Abschluss eines Riester-Vertrags über die steuerlichen Aspekte zu informieren. **
-
Wer ist Riester fähig?
Riester-fähig sind grundsätzlich alle Personen, die in der gesetzlichen Rentenversicherung pflichtversichert sind oder bestimmte Voraussetzungen erfüllen. Dazu gehören beispielsweise Arbeitnehmer, Beamte, Selbstständige und geringfügig Beschäftigte. Auch Ehepartner von Riester-Sparern können unter bestimmten Bedingungen von der Förderung profitieren. Es ist wichtig, dass man über ein ausreichendes Einkommen verfügt, um die erforderlichen Eigenbeiträge leisten zu können. Zudem sollte man sich über die langfristigen Verpflichtungen und Bedingungen des Riester-Vertrags im Klaren sein, bevor man sich für diese Form der Altersvorsorge entscheidet. Es empfiehlt sich, vor Abschluss eines Riester-Vertrags eine individuelle Beratung in Anspruch zu nehmen, um sicherzustellen, dass man die Förderung optimal nutzen kann. **
-
Wie hoch Steuervorteil Riester?
Der Steuervorteil bei Riester-Verträgen hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Einkommen, der Höhe der Beiträge und dem Familienstand. Grundsätzlich können Riester-Sparer ihre Beiträge bis zu einer bestimmten Höhe steuerlich absetzen. Dieser Höchstbetrag liegt für Singles bei 2.100 Euro und für Verheiratete bei 4.200 Euro pro Jahr. Der Steuervorteil ergibt sich aus dem persönlichen Steuersatz, zu dem die ersparten Beiträge hinzugerechnet werden. Es lohnt sich daher, individuell zu prüfen, wie hoch der Steuervorteil bei einem Riester-Vertrag ausfällt. **
Ähnliche Suchbegriffe für Riester
-
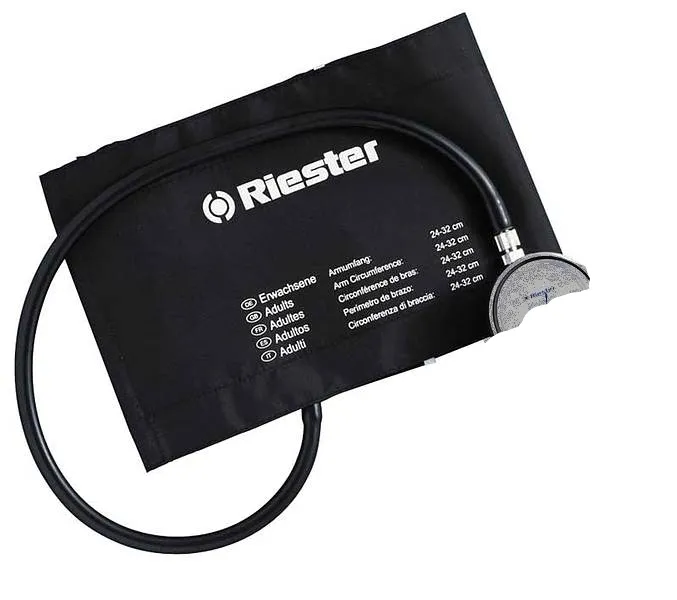
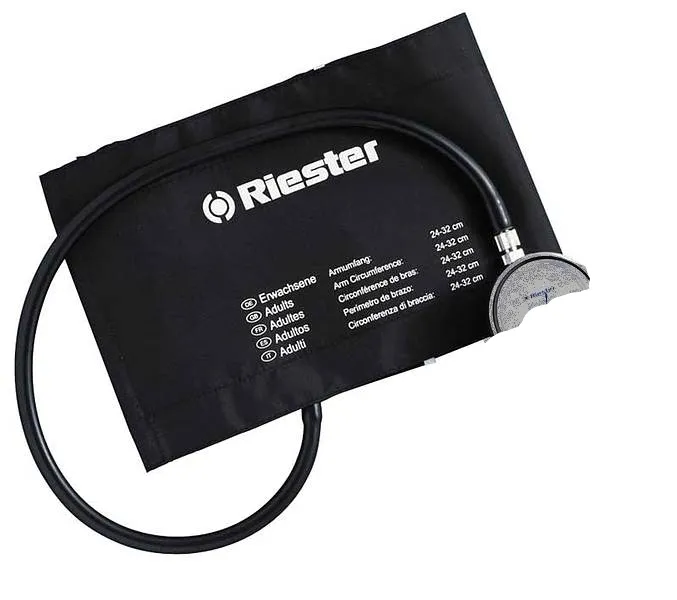
Rudolf Riester GmbH Klettenmanschette für Erwachsene, starke Oberarme, 1-Schlauch, 70x15cm 122Klettenmanschette Erwachsene starke Arme 70 x 15 cm, 1-Schlauch, schwarz mit latexfreieim Polster, für Aneroid- und Quecksilber-Blutdruckmessgeräte29,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welches Einkommen für Riester?
Welches Einkommen für Riester? Riester-Verträge sind für Personen mit einem Einkommen gedacht, das über der sogenannten Grundzulage liegt. Das bedeutet, dass Arbeitnehmer, Selbstständige oder Beamte, die rentenversicherungspflichtig sind, in der Regel von den Vorteilen einer Riester-Rente profitieren können. Es gibt jedoch auch spezielle Regelungen für Geringverdiener und Nichterwerbstätige, die es diesen Personengruppen ermöglichen, von staatlichen Zulagen und Steuervorteilen zu profitieren. Es ist daher ratsam, sich individuell beraten zu lassen, um festzustellen, ob man die Voraussetzungen für einen Riester-Vertrag erfüllt. **
-
Wer ist Riester berechtigt?
Wer ist Riester berechtigt? Riester-Förderung können grundsätzlich alle Personen in Anspruch nehmen, die rentenversicherungspflichtig sind oder in der gesetzlichen Rentenversicherung pflichtversichert sind. Dazu zählen Arbeitnehmer, Beamte, Selbstständige und auch geringfügig Beschäftigte. Auch Personen, die nicht rentenversicherungspflichtig sind, können unter bestimmten Voraussetzungen Riester-Verträge abschließen, zum Beispiel Hausfrauen oder Studenten. Es gibt jedoch Einkommensgrenzen, die beachtet werden müssen, um Riester-Zulagen zu erhalten. **
-
Wann lohnt sich Riester?
Riester lohnt sich vor allem für Personen, die über ein regelmäßiges Einkommen verfügen und in die gesetzliche Rentenversicherung einzahlen. Auch für Familien mit Kindern kann sich Riester lohnen, da es zusätzliche staatliche Zulagen gibt. Zudem profitieren Selbstständige und Freiberufler von den steuerlichen Vorteilen der Riester-Rente. Generell lohnt sich Riester für alle, die ihre gesetzliche Rente aufstocken möchten und von den staatlichen Förderungen profitieren wollen. Es ist jedoch wichtig, die individuelle Situation und die langfristigen Ziele zu berücksichtigen, um zu entscheiden, ob sich Riester für einen persönlich lohnt. **
-
Wann entfällt Kinderzulage Riester?
Die Kinderzulage beim Riester-Sparen entfällt, wenn das Kind das 25. Lebensjahr vollendet hat. Ab diesem Zeitpunkt wird die Zulage nicht mehr gewährt. Es gibt jedoch Ausnahmen, zum Beispiel wenn das Kind sich in einer Ausbildung oder im Studium befindet. In diesem Fall kann die Kinderzulage bis zum 25. Geburtstag weiterhin gezahlt werden. Es ist wichtig, die entsprechenden Nachweise rechtzeitig bei der Zulagenstelle einzureichen, um die Zulage weiterhin zu erhalten. Es empfiehlt sich, sich frühzeitig über die genauen Voraussetzungen und Fristen zu informieren, um keine Zulagen zu verlieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.